Esta nota fue publicada en Aire Digital.
- Casi el 30% de los hogares pidió dinero para cubrir gastos
- El estrés económico marca la mayor diferencia
- Pobreza y estrés: cuando se acumulan las dificultades
- Dónde se concentra la necesidad de pedir dinero
- Pedir dinero para vivir: qué muestra el dato sobre las familias
- Qué propone la UCA para evitar que la deuda se profundice
El endeudamiento familiar aparece como una de las estrategias que utilizan los hogares cuando el presupuesto no alcanza para cubrir los gastos del día a día. Según la Encuesta de la Deuda Social Argentina (EDSA) realizado por el (ODSA-UCA), el 27,4% de los hogares urbanos relevados pidió dinero prestado durante el tercer trimestre de 2025 para sostener su economía cotidiana.
El dato permite observar una instancia previa a otros problemas vinculados con las deudas: el momento en que los ingresos habituales dejan de ser suficientes y las familias necesitan recurrir a terceros para cubrir sus gastos.
Según el informe, no se trata necesariamente de préstamos bancarios ni de compras financiadas. La encuesta contempla dinero solicitado a familiares, amigos, financieras u otras fuentes y no mide los montos pedidos, las tasas de interés ni si posteriormente hubo incumplimientos.
El resultado muestra, sin embargo, una señal relevante sobre el margen financiero de los hogares y sobre la presión que enfrentan para sostener el consumo y los gastos cotidianos.
Casi el 30% de los hogares pidió dinero para cubrir gastos
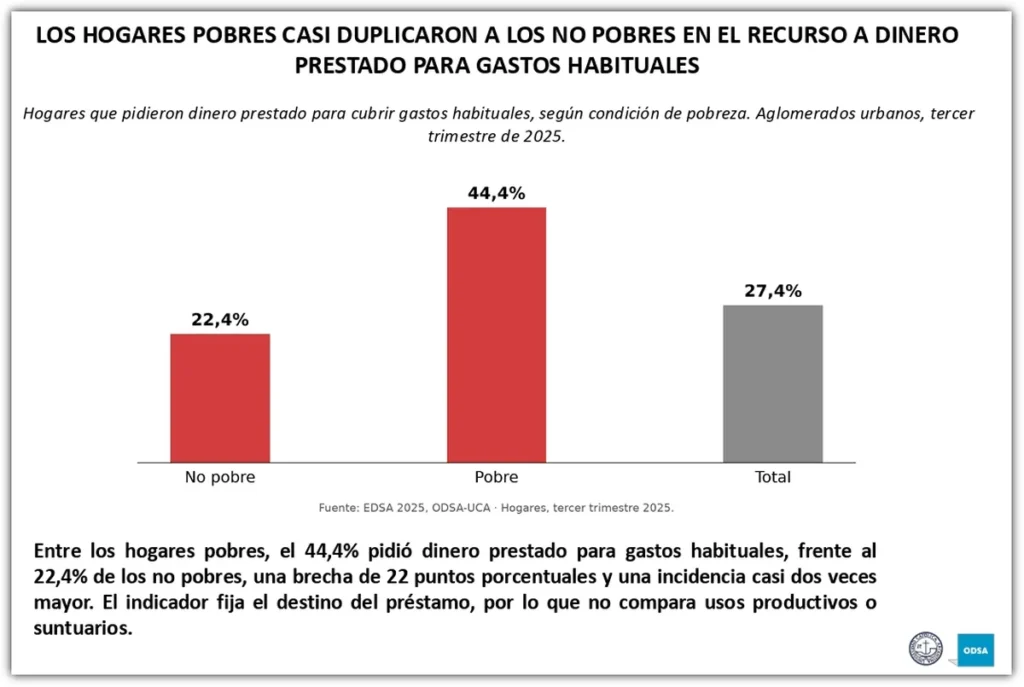
En el tercer trimestre de 2025, el 27,4% de los hogares urbanos relevados recurrió a dinero prestado para afrontar gastos habituales.
El indicador adquiere mayor relevancia cuando se observa cómo cambia según las condiciones económicas de cada familia. La necesidad de pedir dinero fue considerablemente mayor entre los hogares con menores ingresos y, especialmente, entre aquellos que declararon atravesar una situación de estrés económico.
La diferencia también aparece al comparar hogares pobres y no pobres:
- Hogares pobres: 44,4% pidió dinero prestado.
- Hogares no pobres: 22,4%.
La brecha fue de 22 puntos porcentuales, con una incidencia prácticamente dos veces mayor entre los hogares pobres.
Esto muestra que el recurso al dinero prestado no se distribuye de manera uniforme: se concentra en los hogares que cuentan con menor capacidad para absorber aumentos de gastos, caídas de ingresos o imprevistos.
El estrés económico marca la mayor diferencia
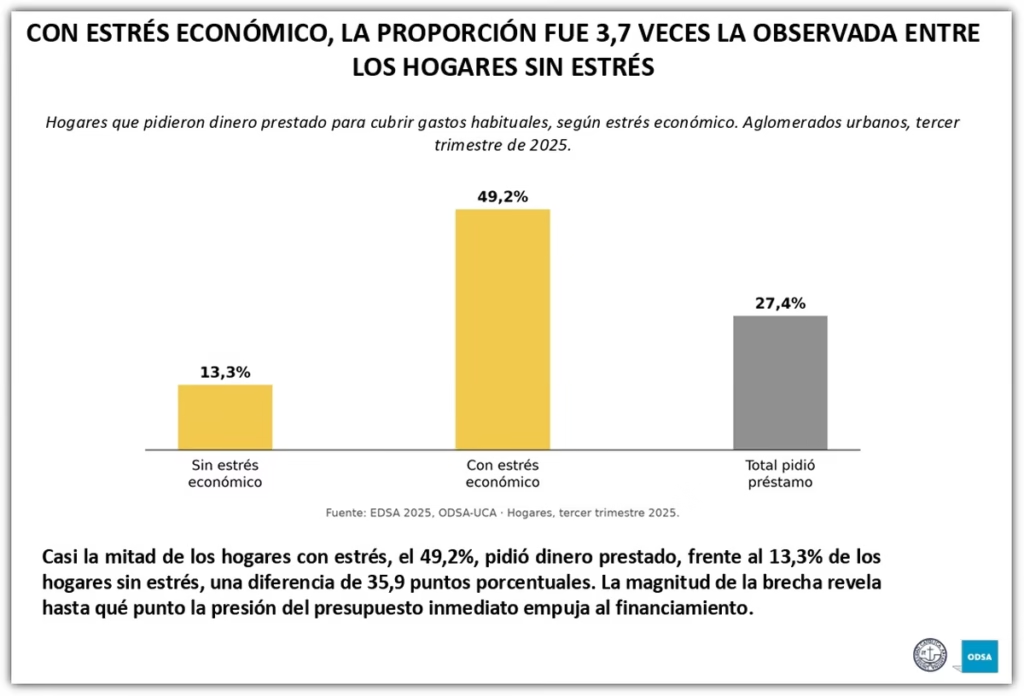
La percepción de que los ingresos no alcanzan para cubrir las necesidades del hogar aparece como la variable que genera el contraste más fuerte.
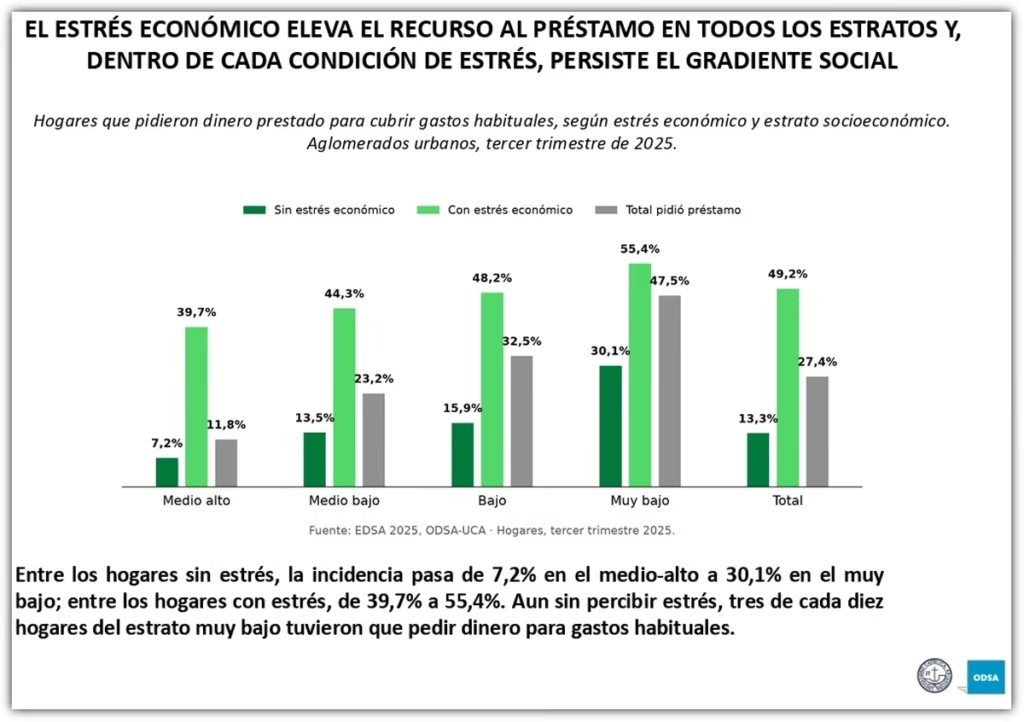
Entre los hogares que atravesaban estrés económico, el 49,2% pidió dinero prestado para afrontar gastos habituales. En cambio, entre quienes no se encontraban en esa situación, el porcentaje fue del 13,3%.
La diferencia alcanzó los 35,9 puntos porcentuales. En términos relativos, la incidencia fue 3,7 veces mayor entre los hogares con estrés económico.
El dato permite identificar una dinámica concreta: cuando la familia percibe que sus ingresos ya no alcanzan para sostener el presupuesto, aumenta significativamente la necesidad de buscar recursos por fuera de los ingresos habituales.
Pobreza y estrés: cuando se acumulan las dificultades
Las situaciones más exigentes aparecen cuando se combinan una posición económica desfavorable y la percepción de que los ingresos son insuficientes.
El porcentaje más alto correspondió a los hogares pobres con estrés económico, donde el 55,8% recurrió a dinero prestado.
Una incidencia similar se registró entre los hogares pertenecientes al estrato socioeconómico muy bajo con estrés: 55,4%.
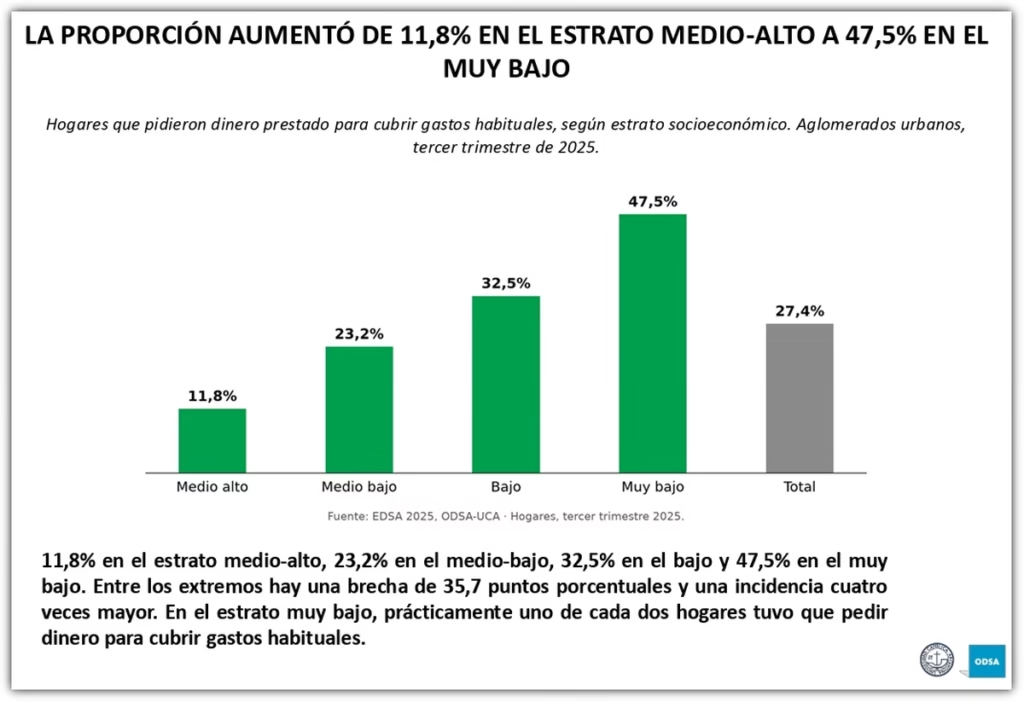
El análisis por estrato socioeconómico también muestra una diferencia marcada. La proporción de hogares que pidió dinero pasó de 11,8% en el estrato medio-alto a 47,5% en el estrato muy bajo.
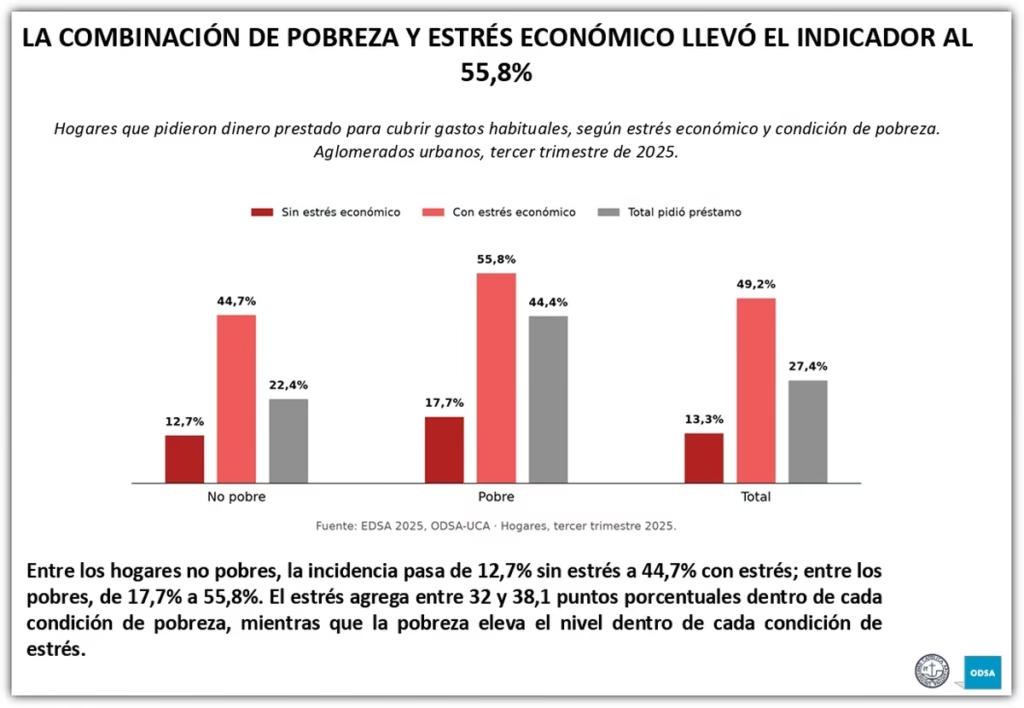
Incluso cuando no existía estrés económico, la situación seguía siendo más frecuente en los sectores de menores recursos: el 30,1% de los hogares del estrato muy bajo sin estrés recurrió a dinero prestado.
Estos datos muestran que la necesidad de financiamiento cotidiano responde tanto a la situación estructural del hogar como a la presión que enfrenta sobre sus ingresos en un determinado momento.
Dónde se concentra la necesidad de pedir dinero
La situación también presenta diferencias según el lugar de residencia.
En el conjunto de hogares relevados, la mayor incidencia se registró en el resto urbano, con 30,6%, mientras que la menor correspondió a CABA, con 12,8%.
La diferencia territorial se amplía entre los hogares que atraviesan estrés económico. En este grupo, el resto urbano alcanzó el 56,8%, uno de los valores más elevados del relevamiento.
El dato muestra que la capacidad de los hogares para sostener sus gastos con ingresos propios también presenta diferencias según el territorio y las condiciones socioeconómicas de cada población.
Pedir dinero para vivir: qué muestra el dato sobre las familias
El principal dato de la encuesta no es simplemente cuánto se endeudan los hogares, sino para qué necesitan recurrir al dinero prestado.
Cuando el financiamiento se utiliza para cubrir gastos habituales, puede funcionar como una herramienta para resolver un desajuste puntual. Pero cuando se convierte en una estrategia recurrente para sostener el presupuesto, puede aumentar la vulnerabilidad financiera del hogar.
Por eso, el informe diferencia el acceso al crédito de su utilización como mecanismo defensivo.
El problema no es el acceso al crédito en sí mismo, ya que puede ampliar las posibilidades de consumo e inversión, sino que los hogares con poco margen financiero deban recurrir a él para cubrir necesidades corrientes y lo hagan bajo condiciones costosas.
La diferencia es clave para entender el fenómeno: una familia que toma crédito para una inversión o un consumo planificado enfrenta una situación distinta de otra que necesita pedir dinero para completar el presupuesto del mes.
Qué propone la UCA para evitar que la deuda se profundice
Endeudamiento familiar: casi 3 de cada 10 hogares pidieron plata para llegar a fin de mes.
A partir de los resultados, el informe plantea cuatro líneas de acción para evitar que una dificultad transitoria termine convirtiéndose en un problema de sobreendeudamiento.
- Recuperación de ingresos y empleo: mejorar la capacidad de los hogares para cubrir sus gastos con ingresos propios.
- Evaluación responsable de la capacidad de pago: identificar a quienes tienen menor margen para absorber imprevistos, caídas de ingresos o mayores costos financieros.
- Información clara sobre el costo financiero total: facilitar decisiones más informadas, especialmente frente a fuentes de financiamiento que no siempre aparecen en las estadísticas.
- Mecanismos tempranos de refinanciación: ofrecer alternativas antes de que un desajuste puntual se transforme en una situación de sobreendeudamiento persistente.
El desafío atraviesa a varios actores al mismo tiempo: familias, trabajadores, bancos, billeteras digitales, empresas y el sistema financiero. Para los hogares, la cuestión central es recuperar margen en el bolsillo; para el sistema financiero, evitar que una necesidad de corto plazo termine generando una deuda difícil de sostener.
El 27,4% registrado por la ODSA-UCA deja así una señal concreta: para una parte importante de los hogares, pedir dinero prestado ya no aparece solamente como una forma de financiar un consumo, sino como una herramienta para sostener los gastos habituales cuando el ingreso no alcanza.